विक्रेत्यांची मायावी जादू आणि खिशातील पैशांचे वास्तव ऑनलाइन खरेदीच्या सहजतेपासून रोख व्यवहारातील सजगतेपर्यंत; ग्राहकांच्या मानसिकतेत बदलाची शक्यता
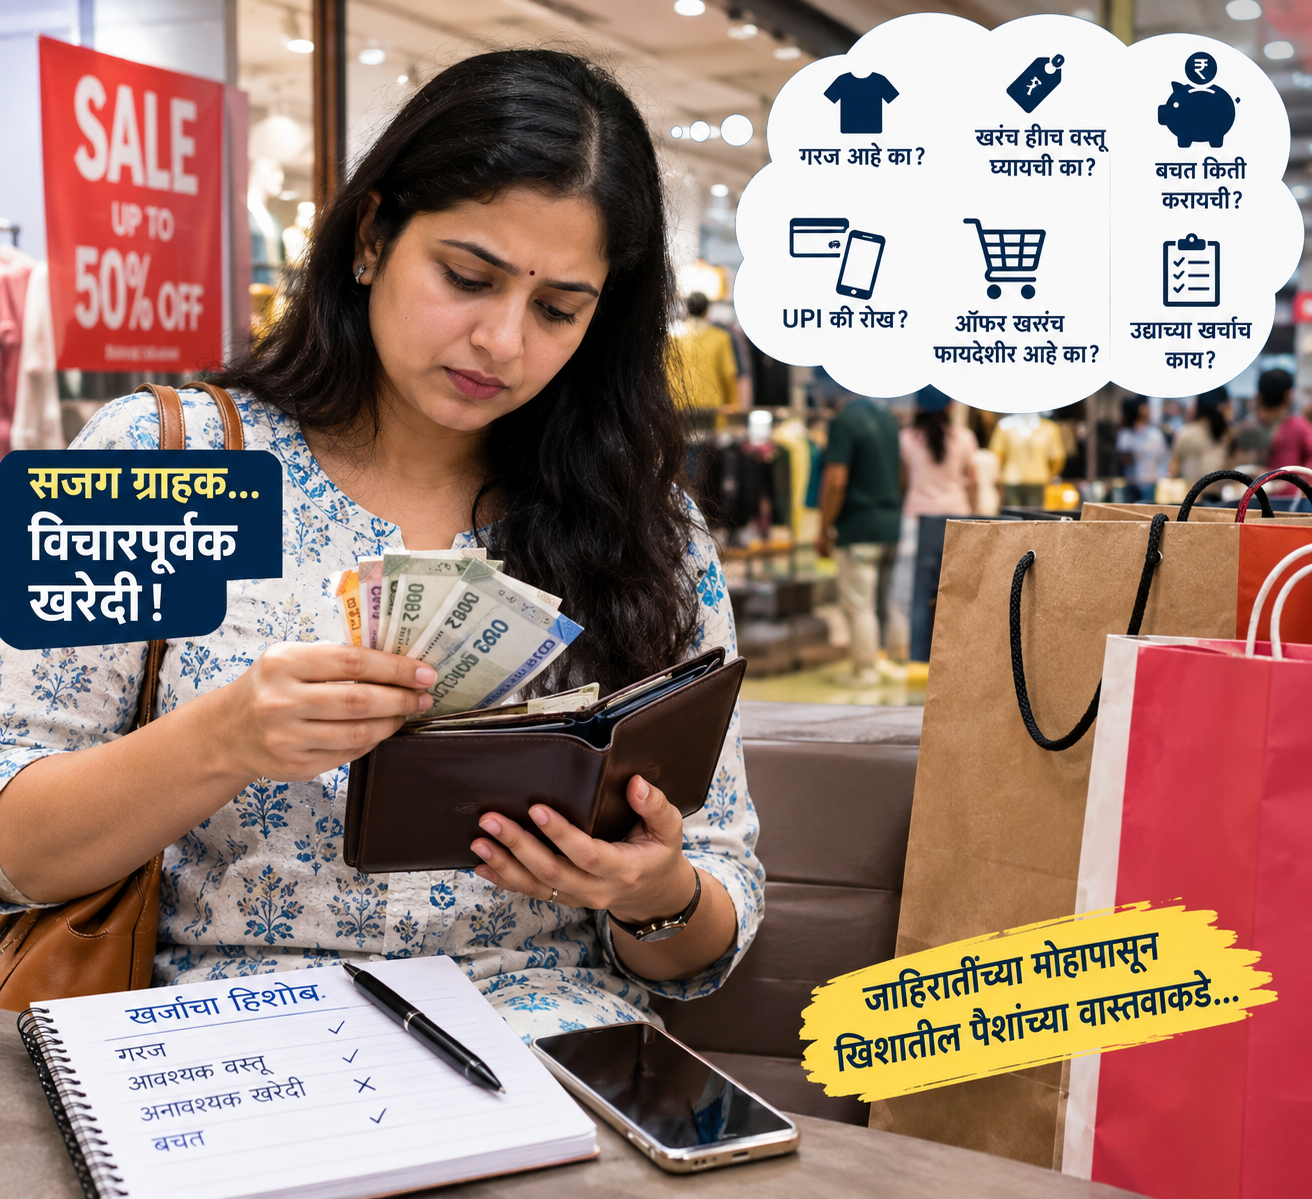
विक्रेत्यांची मायावी जादू आणि खिशातील पैशांचे वास्तव
ऑनलाइन खरेदीच्या सहजतेपासून रोख व्यवहारातील सजगतेपर्यंत; ग्राहकांच्या मानसिकतेत बदलाची शक्यता
कोल्हापूर | समीर कटके
ऑनलाइन शॉपिंग, डिजिटल पेमेंट आणि यूपीआयच्या वाढत्या वापरामुळे खरेदीची प्रक्रिया पूर्वीपेक्षा अधिक सहज, जलद आणि सुलभ झाली आहे. हातातील स्मार्टफोनवर काही क्लिक केले आणि वस्तूची खरेदी पूर्ण; त्यानंतर यूपीआयच्या माध्यमातून काही सेकंदांत पैसे अदा. या सुलभ प्रक्रियेमुळे ‘आत्ता हवे आहे, आत्ताच खरेदी करू’ या ग्राहक मानसिकतेला मोठी चालना मिळाली आहे. मात्र, रोख व्यवहारांकडे पुन्हा काही प्रमाणात कल वाढला, तर ग्राहकांच्या खरेदीच्या मानसिकतेवर त्याचा वेगळा परिणाम होण्याची शक्यता व्यक्त केली जात आहे.
ऑनलाइन खरेदीत जाहिराती, ऑफर्स, डिस्काउंट, ब्रँडची आकर्षक मांडणी आणि ‘वन-क्लिक’ पेमेंट यामुळे ग्राहकाच्या मनातील इच्छा तात्काळ खरेदीमध्ये रूपांतरित होते. डिजिटल व्यवहारात प्रत्यक्ष पैशांची देवाणघेवाण दिसत नसल्याने खर्चाची जाणीव तुलनेने कमी तीव्रतेने होऊ शकते. त्याचवेळी रोख रक्कम हातात असताना नोटा मोजणे, पैसे देणे आणि उरलेली रक्कम पाहणे या प्रत्यक्ष प्रक्रियेमुळे खर्चाची जाणीव अधिक ठळक होऊ शकते.
याचा परिणाम विशेषतः कपडे, घड्याळे, शूज, ब्रँडेड वस्तू, मोबाईल फोन, इलेक्ट्रॉनिक उपकरणे तसेच खाद्यपदार्थांच्या अनावश्यक खरेदीवर होऊ शकतो. जाहिरातींच्या प्रभावाखाली निर्माण झालेली इच्छा आणि प्रत्यक्ष गरज यामध्ये ग्राहक फरक करू लागण्याची शक्यता आहे. ‘ही वस्तू मला खरोखर आवश्यक आहे का?’, ‘हा खर्च आज करणे गरजेचे आहे का?’ किंवा ‘हीच वस्तू कमी किमतीत मिळू शकते का?’ असे प्रश्न खरेदीपूर्वी विचारले जाण्याची शक्यता वाढू शकते.
खाण्यापिण्याच्या वस्तूंच्या बाबतीतही हा बदल महत्त्वाचा ठरू शकतो. बाहेरून तयार खाद्यपदार्थ मागवण्याऐवजी घरात उपलब्ध असलेल्या वस्तूंचा वापर करता येईल का, किराणा खरेदी खरोखर आवश्यक आहे का, अतिरिक्त खर्च टाळता येईल का, याचा विचार ग्राहक करू शकतो. त्यामुळे डिजिटल पेमेंटच्या वेगामुळे वाढलेली ‘तात्काळ खरेदी’ची प्रवृत्ती आणि रोख व्यवहारातून निर्माण होणारी खर्चाची जाणीव यांच्यातील फरक बाजारपेठेच्या वर्तनावर परिणाम करू शकतो.
याचा अर्थ डिजिटल पेमेंट ग्राहकांसाठी चुकीचे आहे असा नाही. उलट, यूपीआयमुळे व्यवहार जलद, सोपे आणि नोंदयोग्य झाले आहेत. मात्र, पेमेंटची सहजता आणि ग्राहकांची खर्च करण्याची मानसिकता यांच्यातील संबंध आता अधिक गांभीर्याने पाहण्याची गरज आहे.
मानसशास्त्रीय दृष्टीने पाहता, प्रत्यक्ष पैसे मोजण्याची प्रक्रिया काही ग्राहकांना खर्चाचे भान देऊ शकते. त्यामुळे रोख व्यवहाराचा वापर वाढल्यास बचतीकडे, नियोजनबद्ध खर्चाकडे आणि गरजेनुसार खरेदीकडे कल निर्माण होईल का, हा बाजारपेठेच्या दृष्टीने महत्त्वाचा प्रश्न ठरतो. त्याचवेळी विक्रेत्यांसाठी हा बदल आव्हानात्मक ठरू शकतो. कारण जाहिराती, आकर्षक ऑफर्स आणि डिजिटल पेमेंटची सहजता यांच्या माध्यमातून ग्राहकाला खरेदीकडे प्रवृत्त करण्याची विद्यमान प्रक्रिया रोख व्यवहारात काही प्रमाणात अधिक विचाराधीन होऊ शकते.
म्हणजेच, ‘खिशातील पैसे मोजण्याची वास्तववादी प्रक्रिया’ ग्राहकाला ‘जाहिरातींच्या मायावी आकर्षणा’पासून थोडे अंतर ठेवण्यास भाग पाडू शकते. ग्राहक अधिक सजग झाला, अनाठायी खर्चाला फाटा देऊ लागला आणि बचतीला प्राधान्य देऊ लागला, तर त्याचा परिणाम केवळ एका व्यक्तीच्या खर्चावर नव्हे, तर वस्तूंची मागणी, विक्रीची पद्धत, जाहिरात धोरण आणि एकूण बाजारपेठेच्या व्यवहारावरही जाणवू शकतो.
मात्र, हा परिणाम सर्व ग्राहकांमध्ये समान असेलच असे नाही. उत्पन्न, खर्चाच्या सवयी, वस्तूची गरज, डिजिटल पेमेंटचा वापर आणि वैयक्तिक आर्थिक नियोजन यानुसार ग्राहकांचे वर्तन बदलू शकते. त्यामुळे यूपीआयपासून रोख व्यवहाराकडे होणारा संभाव्य कल हा केवळ पेमेंटच्या पद्धतीतील बदल नसून ग्राहकाच्या ‘खरेदीची इच्छा’ आणि ‘खरेदीची गरज’ यांच्यातील फरक अधिक स्पष्ट करणारा मानसिक टप्पा ठरू शकतो.